
Qualität jenseits der Zahlen
Eine vertraute Marke, eine gesunde Marge und jahrelang verlässliche Gewinne: Ein solches Unternehmen hält man gerne. Genau das macht es aber schwerer zu erkennen, wenn sich etwas verändert hat. Die Kunden kaufen weniger, Wachstum wird teurer, oder neue Investitionen bringen weniger ein als früher.
Diese Lücke ist die Qualitätsfalle: Anleger zahlen weiter für eine Beständigkeit, die das Unternehmen nicht mehr unter Beweis stellt. Kennzahlen wie Eigenkapitalrendite oder Gewinnstabilität zeigen vor allem, was bereits erreicht wurde. Ob die Kunden treu bleiben und die nächste Investition gleich rentabel ist, sagen sie nicht.
Lindt und die Grenzen der Preissetzungsmacht
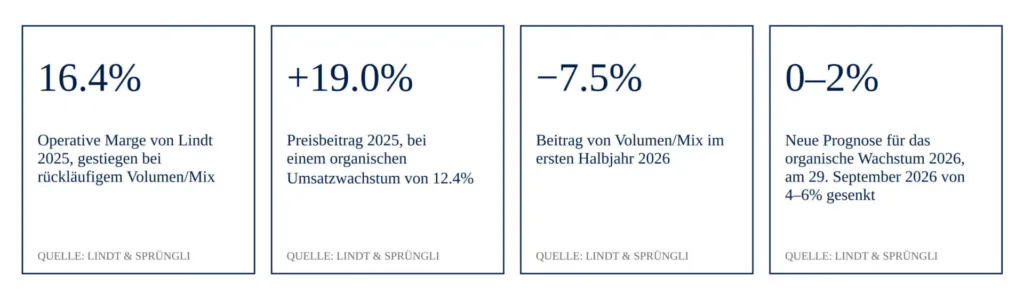
Lindt & Sprüngli zeigt, wie sich diese Spannung in einem starken Geschäft aufbauen kann. Wegen stark gestiegener Kakaokosten erhöhte das Unternehmen die Preise deutlich, und die operative Marge stieg weiter. Gleichzeitig kauften die Kunden weniger. Im September 2026 senkte Lindt die Wachstumsprognose für das Gesamtjahr, im Oktober kam es zum Wechsel an der Spitze.
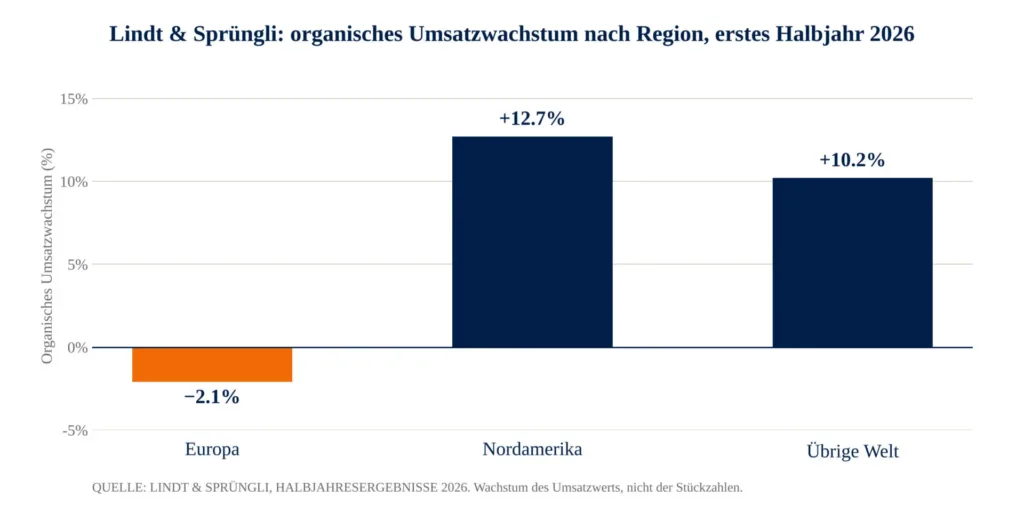
Das regionale Bild erklärt, warum Konzerndurchschnitte täuschen können: Während der Umsatz in Nordamerika und der übrigen Welt zulegte, ging er in Europa zurück. Eine Premiummarke gibt dem Management nicht in jedem Markt unbegrenzte Freiheit für Preiserhöhungen. Ein bleibender Schaden für die Marke ist nicht belegt, die Erholung muss sich aber erst in den Käufen zeigen.
Kurzfazit
Qualität ist keine historische Kennzahl. Sie ist die Fähigkeit, die Kundennachfrage zu verteidigen und auch auf neuen Investitionen attraktive Renditen zu erzielen. Für Anleger ist es wichtig, auf das Geschäft hinter den Kennzahlen zu schauen und das eigene Vertrauen zu überdenken, wenn sich die Fakten ändern.
WERBUNG
Dieser Beitrag wurde ausschliesslich zu Informations- und Werbezwecken erstellt und stellt weder eine Aufforderung noch ein Angebot oder eine Empfehlung zum Erwerb oder Verkauf von Anlageinstrumenten oder zur Tätigung sonstiger Transaktionen dar.