
Wichtigste Erkenntnisse während der Berichtssaison
Steigende Unsicherheit und ein sich rasch veränderndes Marktumfeld sind in den letzten Jahren zu den wichtigsten Treibern der Aktienvolatilität geworden. Diese erhöhte Unsicherheit hat Anleger dazu veranlasst, stärker auf kurzfristige Schwankungen zu reagieren, anstatt langfristige Preisbewegungen zu betrachten. Wenn die Emotionslage die Märkte dominiert, können diese übermässig reagieren und kurzfristige Preisbewegungen verstärken. In solchen Phasen kann das Erkennen von Mustern in der Volatilität wertvolle Hinweise für Anleger liefern, um Marktineffizienzen zu nutzen.
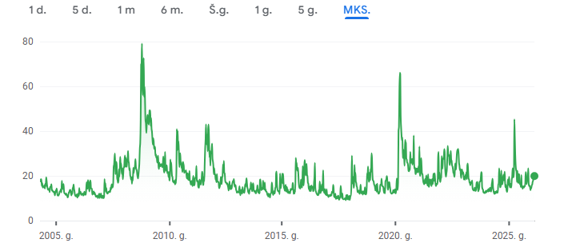
Interessanterweise sind zwar einzelne Aktien volatiler geworden, die Volatilität breiter Marktindizes ist jedoch relativ stabil geblieben. Selbst bei Betrachtung über einen längeren historischen Zeitraum hat sich die Volatilität breiter Aktienmärkte in den letzten zehn Jahren nicht wesentlich verändert (Abb. 1). Laut Bloomberg liegt das aktuelle Niveau der Volatilität einzelner Aktien auf einem ähnlichen Niveau wie während der Dotcom-Blase sowie der Finanzkrise 2007/08.
Abbildung 1. Volatilitätsindex der Chicago Board Options Exchange (CBOE)
Um dieses Umfeld des „neuen Normalzustands“ zu untersuchen, haben wir historische Volatilitätsgrafiken über Sektoren, Anlagestile (Value vs. Growth) sowie Marktkapitalisierungsklassen hinweg erstellt. Die Volatilität wurde anhand einer rollierenden 20-Tage-Berechnung auf Basis von intraday-Preisschwankungen gemessen. Unsere Fünfjahresstichprobe umfasst auch Phasen erhöhter Marktanspannung, etwa den Marktrückgang im Jahr 2022 sowie die Zollankündigungen im April 2025. Während solche Ereignisse naturgemäss eine erhöhte Korrelation über verschiedene Märkte hinweg zeigen, liegt unser Hauptfokus auf den zugrunde liegenden Trends ausserhalb extremer Schockphasen.
Sektorfaktor
Die Volatilität unterscheidet sich deutlich zwischen den einzelnen Sektoren. Immobilien, Kommunikationsdienste und Finanzwerte weisen traditionell höhere Volatilitätsniveaus auf, jedoch ohne jüngst aussergewöhnliche Ausschläge. Im Gegensatz dazu hat der Gesundheitssektor, der historisch als defensiver „sicherer Hafen“ gilt, einen spürbaren Anstieg der Volatilität verzeichnet. Aktienkurse reagieren inzwischen deutlich stärker auf Ergebnisse klinischer Studien und regulatorische Änderungen, wodurch der Sektor wesentlich sensibler auf unternehmensspezifische Nachrichten reagiert.
Abbildung 2. Aktienkursvolatilität nach Sektoren, MSCI World
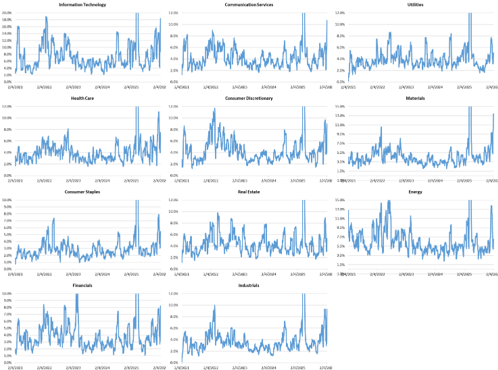
Der IT-Sektor verzeichnete nach dem Anstieg im Jahr 2022 zunächst einen Rückgang der Volatilität, bevor sie 2025 erneut deutlich anstieg. SaaS-Unternehmen erlebten starke Abverkäufe, während chipbezogene Aktien kräftig zulegten, was zu einer starken internen Streuung innerhalb des Sektors führte. Industrieunternehmen, die historisch durch eine relativ geringe Volatilität gekennzeichnet waren, verzeichneten 2025 ebenfalls stärkere Schwankungen, da Kapital von den Mag7 in zyklischere und realwirtschaftlich orientierte Sektoren umgeschichtet wurde.
Stilfaktor
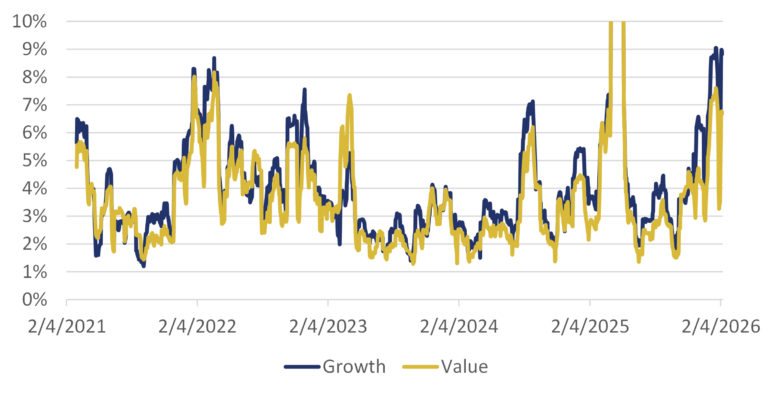
Die Anwendung derselben Methodik auf Value- und Growth-Aktien zeigt keine strukturelle Divergenz in den Volatilitätsmustern. Zwischen den beiden Stilrichtungen besteht eine starke Korrelation. In Phasen erhöhter Unsicherheit tendieren jedoch Growth-Aktien dazu, volatiler zu sein. Insgesamt zeigt die Volatilität in beiden Kategorien einen Aufwärtstrend.
Abbildung 3. Aktienkursvolatilität nach Anlagestilen, MSCI World
Grössenfaktor
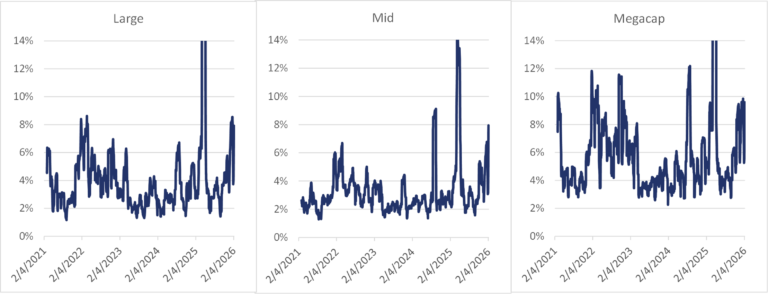
Die aufschlussreichsten Ergebnisse zeigen sich bei der Analyse der Volatilität nach Marktkapitalisierung. Historisch gesehen wiesen Mega-Cap-Aktien die höchste Volatilität auf, während Mid-Cap-Aktien die geringste Volatilität zeigten. Obwohl die Volatilität im Mega-Cap-Segment konstant erhöht geblieben ist, haben Large- und Mid-Cap-Aktien in jüngerer Zeit einen deutlichen Anstieg der Volatilität verzeichnet.
Abbildung 4. Aktienkursvolatilität nach Marktkapitalisierung, MSCI World
Portfoliorisikomanagement
Die erhöhte Volatilität auf Ebene einzelner Aktien ist zu einem strukturellen Merkmal der heutigen Märkte geworden. Algorithmischer Handel, die rasche Verbreitung von Informationen, geopolitische Unsicherheit, restriktivere Finanzierungsbedingungen sowie der zunehmende Wettbewerb in allen Sektoren verstärken die Kursschwankungen – insbesondere rund um Unternehmensberichte und Nachrichtenereignisse. Selbst historisch stabile Sektoren reagieren mittlerweile deutlich stärker, sodass Volatilität eher zur neuen Normalität als zu einer Ausnahme geworden ist.
Das Risikomanagement in diesem Umfeld erfordert einen bewussten und strukturierten Ansatz. Ein schrittweiser Aufbau von Positionen sowie ein gestaffelter Abbau kann die Exponierung gegenüber plötzlichen Ausschlägen – insbesondere während der Berichtssaison – reduzieren. Gleichzeitig kann eine Diversifikation über Sektoren, Regionen, Anlagestile und Marktkapitalisierungen hinweg die Schwankungen im Portfolio glätten. Disziplinierte Positionsgrössen, vordefinierte Ausstiegsregeln, das Vermeiden überfüllter Trades sowie der Fokus auf Unternehmen mit soliden Bilanzen helfen, Abwärtsrisiken zu begrenzen.
Im heutigen Marktumfeld schafft Volatilität sowohl Herausforderungen als auch Chancen. Sorgfältiges Risikomanagement und disziplinierte Umsetzung sind daher ebenso wichtig geworden wie die Aktienselektion selbst.
WERBUNG
Dieser Beitrag wurde ausschliesslich zu Informations- und Werbezwecken erstellt und stellt weder eine Aufforderung noch ein Angebot oder eine Empfehlung zum Erwerb oder Verkauf von Anlageinstrumenten oder zur Tätigung sonstiger Transaktionen dar.