
Mit Blick auf 2027 können viele Investoren die KI-Wertschöpfungskette inzwischen beinahe auswendig aufzählen: Halbleiterhersteller, Stromversorger, Rechenzentren und Kühlsysteme. Investitionen in KI sind damit vielerorts zu einem vergleichsweise einfachen Infrastrukturthema geworden. Denn man muss nicht vorhersagen können, welche KI-Anwendung sich letztlich durchsetzen wird. Es genügt die Annahme, dass all diese Anwendungen erhebliche Rechenleistung benötigen werden. Bislang bestätigt sich diese Entwicklung. Die Auftragsbücher von Nvidia, die Investitionspläne der Hyperscaler und der Bau neuer Rechenzentren zeigen, dass bereits erhebliche Mittel in die notwendige Infrastruktur fliessen. Doch der Aufbau dieser Infrastruktur ist nur die eine Hälfte der Geschichte. Die entscheidendere Frage ist, ob die darauf aufbauenden Anwendungen einen ausreichend hohen wirtschaftlichen Nutzen schaffen, um diese Investitionen langfristig zu rechtfertigen.
Die Anbieter der Infrastruktur profitieren bereits. Ob mit den darauf aufbauenden Anwendungen ebenfalls nachhaltige Wertschöpfung entsteht, ist in vielen Bereichen jedoch noch offen. Der Gesundheitssektor gehört zu den wenigen Bereichen, in denen sich erste Antworten bereits abzeichnen – nicht in Form kurzfristiger Prognosen, sondern anhand konkreter Resultate, die Investoren schon heute messen können.
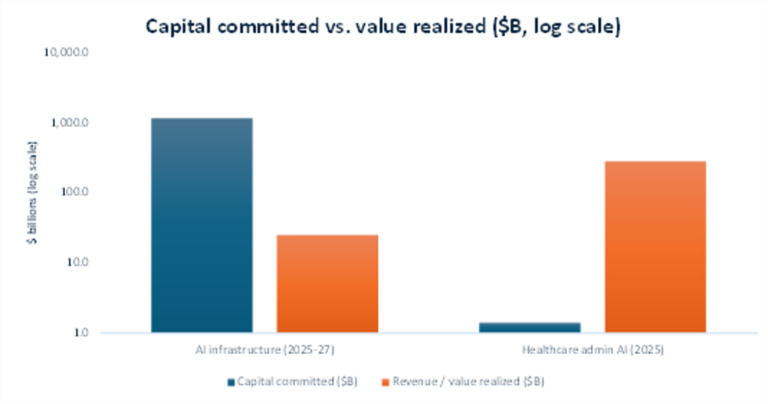
Abbildung 1. Investiertes Kapital vs. realisierter Wert (Mrd. USD, logarithmische Skala)
Das Ausmass des Problems
Ärztinnen und Ärzte verbringen bis zu 19 Stunden pro Woche mit administrativen Aufgaben. Dazu gehören das Verfassen von Notizen, das Einholen von Kostengutsprachen, die Abwicklung von Rechnungen und die Beantwortung von Nachrichten. Auf jede Stunde direkter Patientenbetreuung kommen damit rund zwei weitere Stunden für elektronische Patientendossiers und administrative Arbeiten. Eine Studie zeigt, dass ein routinemässiger 30-minütiger Termin im Durchschnitt 36 Minuten zusätzliche Arbeit am Computer auslöst. Rund sechs dieser Minuten fallen erst nach 17.30 Uhr an. Ärzte sprechen in diesem Zusammenhang von «Pyjama-Zeit»: den Abendstunden, in denen zu Hause noch Dokumentationen abgeschlossen werden. Auch das Einholen von Kostengutsprachen verursacht einen erheblichen administrativen Aufwand. Eine durchschnittliche Arztpraxis bearbeitet rund 43 Anfragen pro Woche, was insgesamt etwa 12 Arbeitsstunden des Personals beansprucht. Die Belastung für das Personal ist offensichtlich. Ebenso deutlich sind die finanziellen Auswirkungen. McKinsey und das National Bureau of Economic Research schätzen, dass KI durch die Automatisierung dieser administrativen Prozesse im US-Gesundheitssystem jährlich Einsparungen von rund USD 200 bis 360 Mrd. ermöglichen könnte. Dabei handelt es sich nicht um einen Markt, der erst geschaffen werden muss, sondern um bestehende Ineffizienzen, die adressiert werden können.
Für Investoren ist KI im Gesundheitswesen jedoch keine einzelne, klar abgegrenzte Opportunität. Vielmehr umfasst sie mehrere unterschiedliche Teilmärkte, die sich jeweils in einem eigenen Tempo entwickeln.
Heute, als Nächstes und später: der kommerzielle Zeithorizont
Abbildung 2. Reifegrad von KI-Anwendungen im Gesundheitswesen
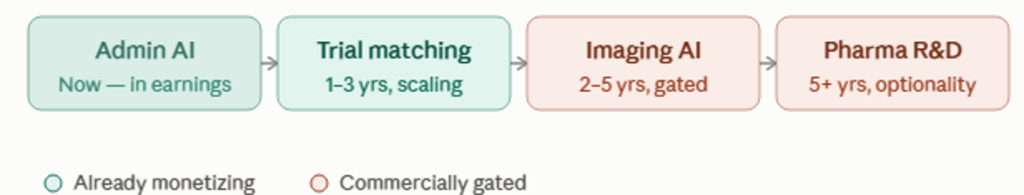
Die derzeit klarsten wirtschaftlichen Erträge entstehen im administrativen Bereich. KI-gestützte Dokumentationslösungen reduzieren den Zeitaufwand für die Dokumentation um 50–70%, während bereits 63% der Gesundheitsorganisationen entsprechende Anwendungen einsetzen. KI wird zudem genutzt, um Leistungsabrechnungen zu prüfen und potenzielle Zahlungsprobleme frühzeitig zu erkennen. Die US-Ausgaben in diesem Bereich haben sich 2025 nahezu verdreifacht und erreichten rund USD 1.4 Mrd. 4.
Weiter fortgeschrittene Anwendungen zeigen ebenfalls Potenzial. KI kann medizinische Bilddaten bereits heute interpretieren, doch für viele dieser Lösungen fehlen bislang standardisierte Vergütungsmodelle seitens der Versicherer. Noch weiter in der Zukunft liegt die KI-gestützte Medikamentenentwicklung. Bis 2030 könnte sie einen jährlichen wirtschaftlichen Wert von USD 50–70 Mrd. schaffen. Gleichzeitig hat bislang noch kein vollständig mithilfe von KI entdecktes Medikament die Zulassung erreicht.
Der zeitliche Entwicklungspfad ist damit vergleichsweise klar: Administrative KI schafft bereits heute messbaren Nutzen, Anwendungen in klinischen Studien könnten als Nächstes folgen, bei diagnostischen Lösungen hängt die kommerzielle Entwicklung stark von der Vergütung ab, und die Medikamentenentwicklung bleibt der Bereich mit hohem Risiko, aber zugleich erheblichem langfristigem Potenzial.
Von Grund auf KI – oder KI als Ergänzung
Die interessantere Investmentfrage ist inzwischen nicht mehr, ob KI im Gesundheitswesen tatsächlich funktioniert. Entscheidend ist vielmehr, wer den wirtschaftlichen Nutzen daraus abschöpft: jüngere Unternehmen, die von Beginn an rund um KI aufgebaut wurden, oder etablierte Anbieter, die KI in Systeme integrieren, auf die ihre Kunden bereits heute angewiesen sind.
SOPHiA Genetics (SOPH: NASDAQ) steht für die erste Gruppe. Die Cloud-Plattform des Unternehmens kombiniert genetische Daten, medizinische Bildgebung und klinische Informationen, um Ärzte bei der Auswahl präziserer Krebstherapien zu unterstützen. Der Vorteil der Plattform wächst mit ihrer Nutzung: SOPHiA Genetics hat bereits mehr als 2.3 Mio. genetische Profile analysiert und betreut über 537 Institutionen in 75 Ländern. Auch die Kundenbindung ist hoch. Bestehende Kunden geben jährlich rund 17% mehr aus, während weniger als 1% pro Jahr abspringen. Im zweiten Quartal 2026 stieg der Umsatz um 27% auf USD 23.3 Mio., woraufhin das Management die Prognose für das Gesamtjahr auf USD 94–96 Mio. anhob. Gleichzeitig verzeichnete SOPHiA im Quartal weiterhin einen Verlust von USD 22.4 Mio.. Darin zeigen sich sowohl die Attraktivität als auch das Risiko von Unternehmen, die von Grund auf rund um KI aufgebaut sind: Das Wachstum kann stark sein, gleichzeitig bleibt wenig Spielraum für Verzögerungen oder Enttäuschungen.
Veeva Systems (VEEV: NYSE) steht auf der anderen Seite. Das Unternehmen ist ein etabliertes Qualitätsunternehmen, das KI gezielt in seine bestehende Plattform integriert und damit für risikobewusstere Investoren möglicherweise besonders interessant ist. Die Software von Veeva unterstützt bereits heute zentrale Prozesse in der Pharmaindustrie, darunter Forschung, klinische Studien, regulatorische Einreichungen und Qualitätskontrolle. Diese Systeme sind tief in den täglichen Abläufen der Kunden verankert und nur schwer zu ersetzen. Genau darin liegt der Wettbewerbsvorteil: KI funktioniert besonders gut, wenn sie auf grosse Mengen strukturierter und branchenspezifischer Daten zugreifen kann – und Veeva verwaltet bereits einen erheblichen Teil dieser Daten. Das Unternehmen kann deshalb praktische KI-Anwendungen, beispielsweise zur Automatisierung von Berichten zur Arzneimittelsicherheit, direkt in Software integrieren, die Kunden bereits nutzen und bezahlen. Das Management geht davon aus, dass Veevas KI-Lösungen die Effizienz in der Life-Sciences-Branche bis 2030 um 15% verbessern könnten. Gleichzeitig erwirtschaftete das bestehende Geschäft im Geschäftsjahr 2026 einen Umsatz von USD 3.2 Mrd., ein Plus von 16%, während die wiederkehrenden Subscription-Umsätze um 17% zulegten.
Abbildung 3. Wachstum vs. Ertragskraft: SOPHiA Genetics und Veeva, 2026–2030E.
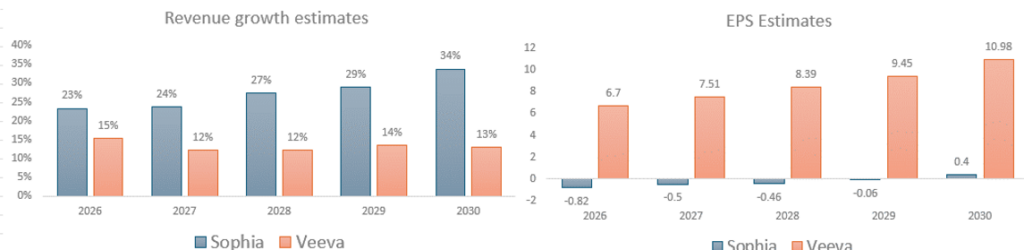
SOPHiA bietet ein grösseres direktes Exposure gegenüber dem Erfolg von KI im Gesundheitswesen, damit aber auch ein höheres Risiko. Denn das Wachstum als KI-natives Unternehmen bildet den Kern der gesamten Investmentthese. Bei Veeva hingegen ist KI eher eine zusätzliche Option auf ein bereits profitabel wachsendes, schuldenfreies Unternehmen mit hoher Kapitalrendite – und nicht der zentrale Faktor, auf den ein Investor bei seiner Anlageentscheidung angewiesen ist. Beide Ansätze können funktionieren. Sie liegen jedoch an entgegengesetzten Enden des Risikospektrums, das für Quality-Investoren relevant ist: Veeva wächst bereits heute profitabel und kann zusätzlich von KI profitieren. SOPHiA hingegen setzt darauf, dass sich KI schnell genug durchsetzt, bevor die vorhandenen finanziellen Mittel aufgebraucht sind.
References
- BillingParadise (2026). The state of medical billing in 2025: Key Challenges facing Healthcare Providers.
- Rotenstein, L.,Holmgren, A.Jay, et.al (2023). System-level factors and Time Spent on Electronic Health records by Primary care Physicians. JAMA Netw Open, 2023;6;(11):e2344713.
- Mckinsey & Company (2023). Setting the revenue cycle up for success in automation and AI.
- Melno Ventures (2025). 2025 State of Healthcare AI Report.
- Jin, Q., Wang, Z., Floudas, C.S., et al. (2024). „Matching patients to clinical trials with large language models.“ Nature Communications, 15, 9074. DOI: 10.1038/s41467-024-53081-z.
WERBUNG
Dieser Beitrag wurde ausschliesslich zu Informations- und Werbezwecken erstellt und stellt weder eine Aufforderung noch ein Angebot oder eine Empfehlung zum Erwerb oder Verkauf von Anlageinstrumenten oder zur Tätigung sonstiger Transaktionen dar.