
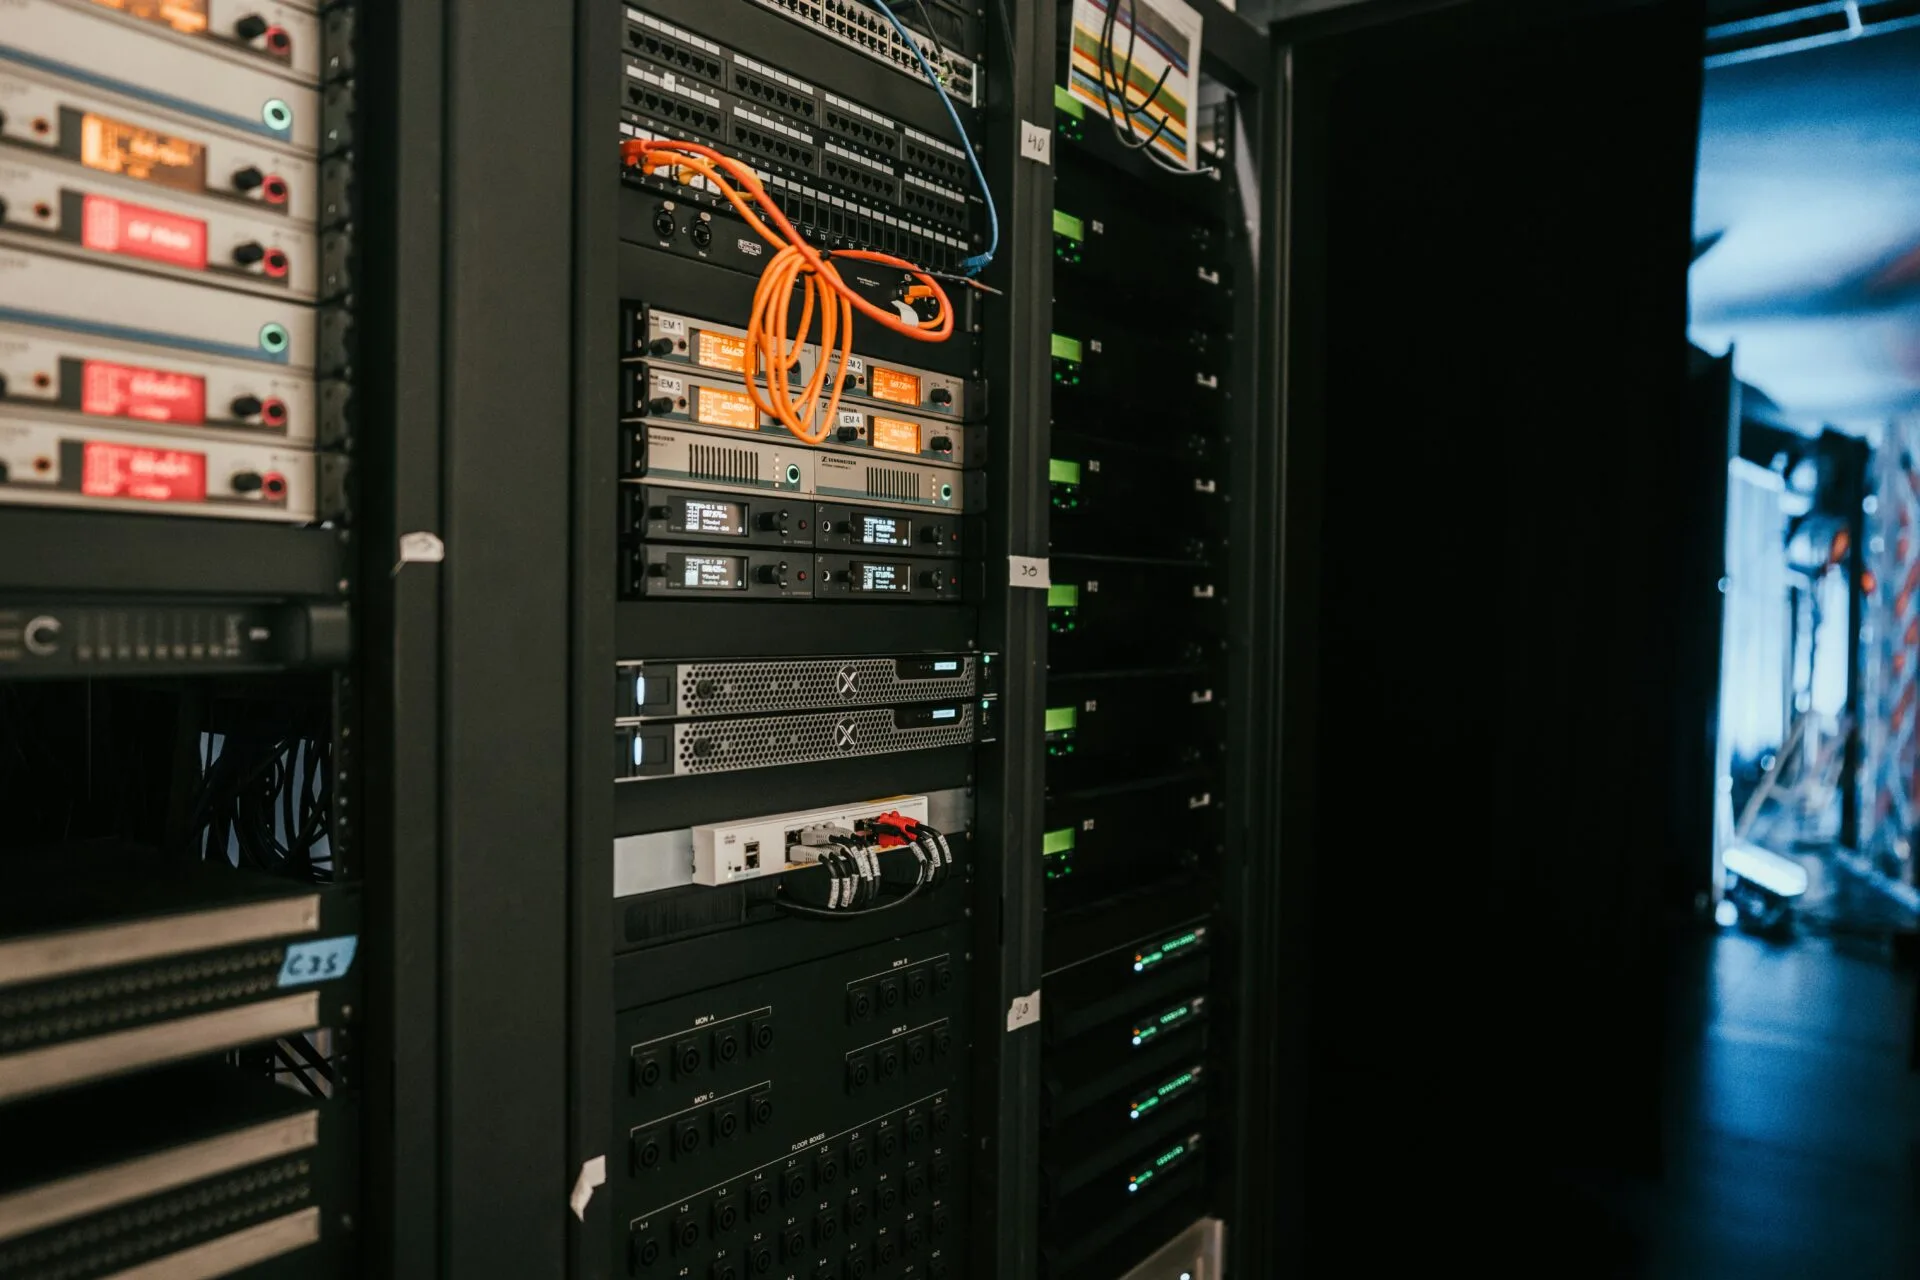
KI- und Rechenzentrums-exponierte Aktien sind unter Druck geraten, da Investoren hinterfragen, ob die massiven Infrastrukturausgaben ausreichende Renditen abwerfen werden. UBS schätzt, dass mögliche Bauverzögerungen rund 30% der für 2028 geplanten Kapazitätserweiterungen bei US-Rechenzentren gefährden könnten1. Über die kurzfristigen Ausgabensorgen hinaus bleibt eine grössere Frage: Werden die KI-Investitionen die Produktivitätsgewinne und das Gewinnwachstum liefern, die nötig sind, um die heutigen Bewertungen zu rechtfertigen? In diesem Artikel betrachten wir KI aus der Investorenperspektive – Bewertungen, Profitabilität, Finanzierung und die Implikationen für Quality Investing.
Am Ende: Blase oder nicht?
Investoren werden fast täglich daran erinnert, dass sich eine KI-Blase bilden könnte. Doch kann eine Blase entstehen, wenn die Erwartungen so genau unter die Lupe genommen werden? Das Bewusstsein für die Risiken verhindert Übertreibungen nicht zwangsläufig – insbesondere dann, wenn die Angst, etwas zu verpassen, stärker wird als die Angst, Geld zu verlieren. Zeitweise erschienen die Bewertungen in diesem Jahr übertrieben, und die Marktstimmung näherte sich der Euphorie. Die Angst der Investoren, etwas zu verpassen, wurde durch das FOMO («Fear of Missing Out») der Unternehmen verstärkt: Diese fühlen sich gezwungen, in KI zu investieren, aus Angst, von der Konkurrenz überholt zu werden.
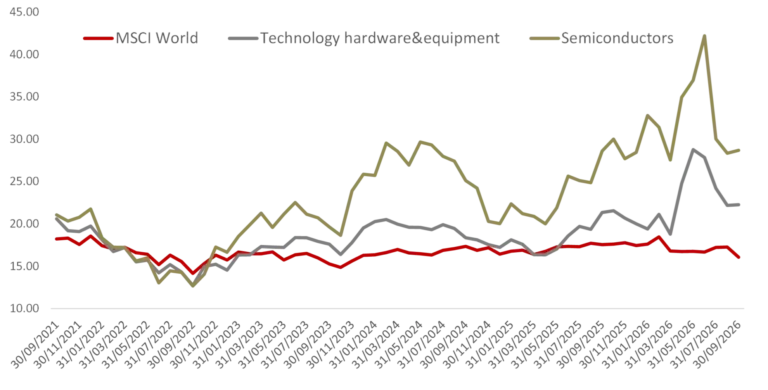
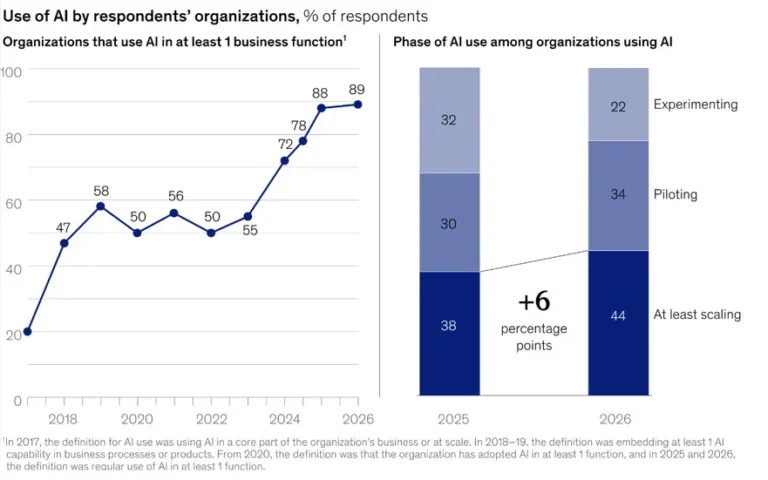
Seit Mitte des Sommers haben die Bewertungen deutlich korrigiert und sich den historischen Durchschnittswerten angenähert – auch wenn wir uns noch in einer frühen Phase einer technologischen Transformation befinden, die erhebliche Produktivitätsgewinne bringen könnte. Die McKinsey-Umfrage 2026 liefert einen interessanten Realitätscheck. Rund 80% der Befragten berichteten von Verbesserungen der persönlichen Produktivität, während 37% zumindest einen Teil des Ergebniseffekts auf Unternehmensebene der KI zuschrieben2. Doch nur 6% qualifizierten sich nach McKinseys Definition als KI-Spitzenperformer. Die Lücke zwischen individuellen Produktivitätsverbesserungen und messbarem finanziellem Nutzen für die Unternehmen bleibt beträchtlich. Auch am Arbeitsmarkt klaffen Erwartung und Realität auseinander. Während 32% der Befragten erwarteten, dass KI die Beschäftigung reduziert, hatten nur 14% einen solchen Rückgang tatsächlich beobachtet. Das überrascht kaum, da sich mehr als die Hälfte der Unternehmen noch in der Test- oder Pilotphase befindet.
Von Produktivität zu Gewinnen
Die zentrale Frage ist, wie Unternehmen Produktivitätsverbesserungen in nachhaltige Gewinne umwandeln werden. Jüngste Ankündigungen deuten darauf hin, dass Unternehmen zunehmend bereit sind, ihre Belegschaften zu restrukturieren, während die KI-Einführung an Fahrt gewinnt. Block kündigte den Abbau von mehr als 4’000 Stellen an (rund 40% der Belegschaft), Meta rund 8’000 (rund 10%) und Barclays rund 5’000 (rund 5%). Microsoft wiederum bot einer bedeutenden Gruppe von Mitarbeitenden freiwillige Austrittspakete an – rund 27% der Belegschaft waren teilnahmeberechtigt. Dieser Trend könnte sich beschleunigen, wenn Unternehmen von Experimenten und Pilotprojekten zur breiteren Umsetzung übergehen. Das grösste Potenzial für Profitabilitätsverbesserungen dürfte in Branchen mit grossen Belegschaften und erheblichen Automatisierungsmöglichkeiten für repetitive Prozesse liegen – darunter Finanzdienstleistungen, Software, Gesundheitswesen, Detailhandel und Logistik.
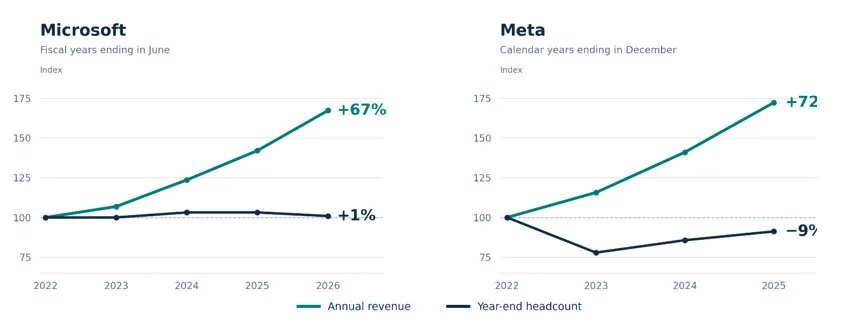
Eine aktuelle Analyse der Financial Times zeigt eine interessante Divergenz auf: Im US-Technologiesektor steigt die Produktivität, während die Beschäftigung sinkt – anderswo ist dieses Muster deutlich schwächer ausgeprägt3. Allerdings begann ein Grossteil dieser Divergenz bereits 2022, was es schwierig macht, den Beitrag der KI von den Folgen der Überrekrutierung nach der Pandemie, der höheren Zinsen und der anschliessenden Restrukturierungen zu trennen. Meta und Microsoft sind gute Beispiele dafür, wie Unternehmen ihren Umsatz weiter steigern können, ohne dass die Mitarbeiterzahl entsprechend wächst.
Wer finanziert das KI-Wettrennen?
Die Finanzierung ist vielleicht der fragilste Teil des KI-Investitionsökosystems – insbesondere, falls die Renditen letztlich hinter den Erwartungen zurückbleiben. Zulieferer helfen bei der Finanzierung ihrer Kunden, die sich im Gegenzug verpflichten, deren Chips und Rechenkapazität zu kaufen. Daraus entsteht das Risiko, dass Finanzierung und Nachfrage zunehmend voneinander abhängig werden. Die Beträge sind schwindelerregend. Allein 14 KI-bezogene Transaktionen umfassen rund 950 Mrd. USD an Eigen- und Fremdkapitalfinanzierung – etwa 90% des jährlichen BIP der Schweiz. Die mit diesen Transaktionen verbundenen künftigen Umsatzverpflichtungen von 1,4 Bio. USD übersteigen das jährliche BIP der Niederlande von rund 1,33 Bio. USD. Finanzierungen in der Grössenordnung ganzer Volkswirtschaften konzentrieren sich auf eine relativ kleine Zahl von Geschäftsbeziehungen.
Einen wichtigen Test der Ökonomie liefern Unternehmen wie Anthropic, das im Vorfeld seines erwarteten Börsengangs Finanzinformationen offengelegt hat. Der Umsatz ist um das rund 14,7-Fache gewachsen, während die Ausgaben für Rechenleistung und Infrastruktur um das Vierfache gestiegen sind. Auch die Nachfrage hat sich deutlich verbreitert: Die Zahl der Kunden mit mehr als 100’000 USD Umsatz in den zurückliegenden zwölf Monaten stieg zwischen September 2025 und September 2026 von rund 950 auf 11’900. Diese Zahlen sind ermutigende Belege für echte Kundennachfrage und eine sich verbessernde operative Ökonomie. Allerdings kann ein einzelnes Unternehmen nicht das gesamte KI-Investitionsökosystem validieren – die Nachhaltigkeit der Erträge muss sich erst noch beweisen.
Qualität auf dem Prüfstand
Für Quality-Investoren stärkt der KI-Boom die Argumente für selektive Titelauswahl und Bewertungsdisziplin. Der Nutzen der Technologie mag sich breit verteilen, während sich die Anlagerenditen auf jene Unternehmen konzentrieren, die diesen Nutzen durch Preissetzungsmacht, Kundenloyalität und effiziente Umsetzung für sich behalten können. Umsatzwachstum wird überzeugender, wenn es nach Rechenkosten, Ersatzinvestitionen und Finanzierungsverpflichtungen Cash generiert. Starke Bilanzen – ein zentrales Merkmal von Quality-Unternehmen – bieten Spielraum, eine langsamere Amortisation zu verkraften, doch die Kapitalallokation bleibt entscheidend: Selbst ein hervorragendes Unternehmen kann überinvestieren; so erklärte der Google-CEO, das Risiko einer Überinvestition überwiege das Risiko einer Unterinvestition. Chancen bestehen zudem nicht nur bei Infrastrukturlieferanten, sondern auch bei etablierten Unternehmen, die KI einsetzen, um Kosten zu senken und bereits profitable Geschäftsmodelle zu stärken. Der Investitionstest lautet daher, ob KI die Wettbewerbsposition und die Kapitalrenditen eines Unternehmens verbessert – was im Kern eine starke Corporate Governance voraussetzt – und wie viel dieser Verbesserung der Aktienkurs bereits einpreist. Qualität zu einer attraktiven Bewertung bedeutet, an der Chance teilzuhaben und zugleich Raum dafür zu lassen, dass die Zukunft weniger spektakulär ausfällt als versprochen.
Referenzen
- https://www.reuters.com/legal/legalindustry/companies-most-exposed-potential-us-data-center-curbs-after-blue-sweep-2026-11-05
- https://www.mckinsey.com/capabilities/quantumblack/our-insights/the-state-of-ai
- https://www.ft.com/content/7f27aa5f-5994-4f82-aed8-1cade18fb487?utm_source=chatgpt.com&syn-25a6b1a6=1
WERBUNG
Dieser Beitrag wurde ausschliesslich zu Informations- und Werbezwecken erstellt und stellt weder eine Aufforderung noch ein Angebot oder eine Empfehlung zum Erwerb oder Verkauf von Anlageinstrumenten oder zur Tätigung sonstiger Transaktionen dar.